1. தமிழக அரசு ஏன் கடன் பெறுகிறது?
அரசின் வருவாய் மற்றும் செலவுகளுக்கு இடையே ஏற்படும் இடைவெளி கடன் தேவையை உருவாக்குகிறது. இதற்குப் பல காரணங்கள் உள்ளன.
உள்கட்டமைப்புத் திட்டங்கள்: சாலைகள், பாலங்கள், குடிநீர், கழிவுநீர் வடிகால் மற்றும் போக்குவரத்துத் திட்டங்கள்.
சமூக நலத் திட்டங்கள்: கல்வி, சுகாதாரம், ஓய்வூதியம் மற்றும் பல்வேறு நலத்திட்டங்கள்.
அரசின் வழக்கமான செலவுகள்: சம்பளம், ஓய்வூதியம், மானியங்கள் மற்றும் நிர்வாகச் செலவுகள்.
ஏற்கெனவே வாங்கிய கடனைத் திருப்பிச் செலுத்துதல்: பழைய கடன்களின் அசலைச் செலுத்த வேண்டிய ஆண்டுகளில் அரசின் நிதித் தேவை அதிகரிக்கலாம்.
எனினும், கடன் வாங்கிய பணம் அனைத்தும் புதிய திட்டங்களுக்காக மட்டுமே பயன்படுத்தப்படுகிறது என்று கூற முடியாது. அரசின் ஒட்டுமொத்த வருவாய், செலவு மற்றும் கடன் மேலாண்மை ஆகியவற்றைப் பொறுத்தே அதன் பயன்பாடு அமையும்.
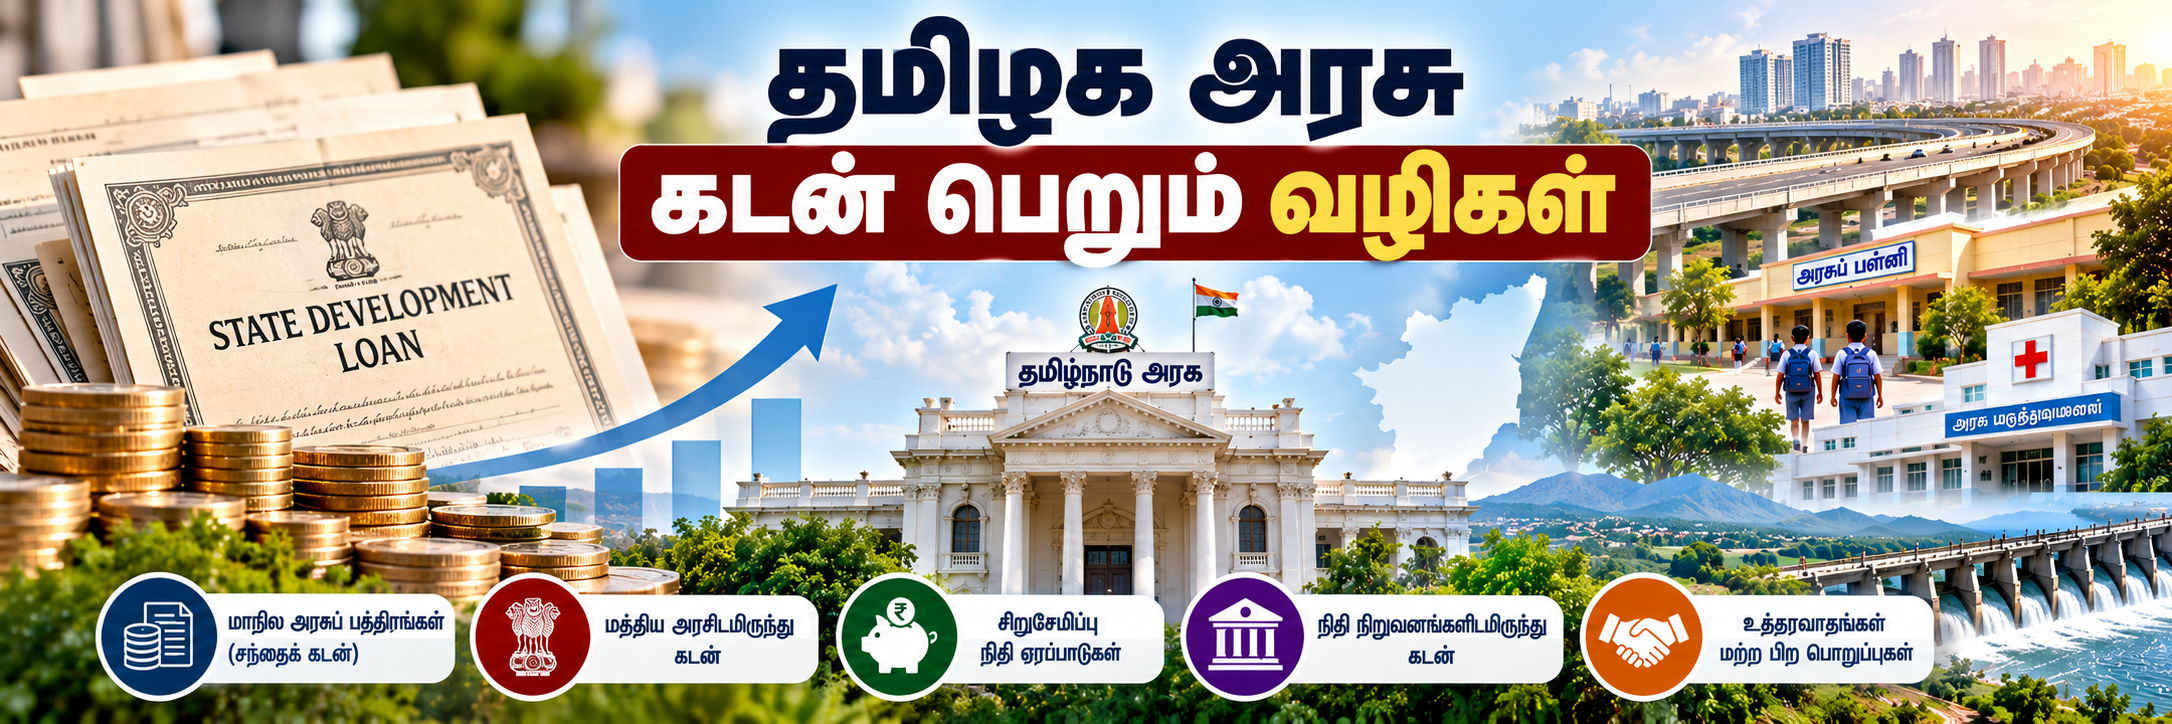
2. தமிழக அரசு கடன் பெறும் முக்கிய வழிகள்
தமிழக அரசின் கடன்களைப் புரிந்துகொள்ள, அவற்றின் முக்கிய வழிகளைத் தனித்தனியாகப் பார்க்க வேண்டும்.
வழி 1: சந்தையில் கடன் பத்திரங்களை வெளியிடுதல்
தமிழக அரசு கடன் பெறும் முக்கிய வழிகளில் ஒன்று State Development Loans (SDLs) எனப்படும் மாநில அரசுக் கடன் பத்திரங்களை வெளியிடுவதாகும்.
இதன் செயல்முறை எளிமையானது:
மாநில அரசுக்கு எவ்வளவு நிதி தேவை என்பதை மதிப்பிடுகிறது.
அனுமதிக்கப்பட்ட கடன் வரம்புகள் மற்றும் நிதித் திட்டங்களுக்கு உட்பட்டு கடன் திரட்டப்படுகிறது.
இந்திய ரிசர்வ் வங்கி (RBI), மாநில அரசின் சார்பில் கடன் பத்திரங்களுக்கான ஏலத்தை நடத்துகிறது.
வங்கிகள், நிதி நிறுவனங்கள் மற்றும் அனுமதிக்கப்பட்ட முதலீட்டாளர்கள் அந்தப் பத்திரங்களை வாங்குகின்றனர்.
அரசு திரட்டிய தொகைக்கு ஒப்பந்த நிபந்தனைகளின்படி வட்டி செலுத்தி, காலக்கெடு முடிவில் அசலைத் திருப்பிச் செலுத்துகிறது.
இதனை அரசு வெளியிடும் நீண்டகாலக் கடன் உறுதிப்பத்திரமாகப் புரிந்துகொள்ளலாம். இந்தப் பத்திரங்கள் பொதுவாக நிர்ணயிக்கப்பட்ட கால அவகாசத்தைக் கொண்டிருக்கும்; வட்டி மற்றும் ஏல விவரங்கள் வெளியீட்டைப் பொறுத்து மாறுபடும்.
முக்கியமாகப் புரிந்துகொள்ள வேண்டியது: RBI இந்தச் செயல்முறையை நிர்வகிப்பதால், கடன் முழுவதையும் RBI தனது சொந்தப் பணத்திலிருந்து தமிழகத்துக்கு வழங்குகிறது என்று அர்த்தமல்ல. சந்தையில் முதலீட்டாளர்களிடமிருந்து நிதி திரட்டுவதற்கான ஏலத்தை RBI நடத்துகிறது.
வழி 2: மத்திய அரசிடமிருந்து கடன் பெறுதல்
தமிழக அரசு சில திட்டங்களுக்காகவும் குறிப்பிட்ட நிதி ஏற்பாடுகளின் கீழும் மத்திய அரசிடமிருந்து கடன் பெறலாம்.
இதில் மத்திய அரசு வழங்கும் மூலதனச் செலவுக்கான நீண்டகால வட்டியில்லாக் கடன் திட்டங்கள் போன்றவையும் அடங்கலாம். இத்தகைய திட்டங்களின் தகுதி, நிபந்தனைகள் மற்றும் திருப்பிச் செலுத்தும் விதிமுறைகள் மத்திய அரசு அறிவிக்கும் ஏற்பாடுகளைப் பொறுத்து அமையும்.
இங்கு இரண்டு விஷயங்களை வேறுபடுத்திப் பார்க்க வேண்டும்:
மத்திய அரசிடமிருந்து நேரடியாகப் பெறப்படும் கடன்.
மத்திய அரசின் அனுமதி அல்லது விதிமுறைகளுக்கு உட்பட்டு சந்தையில் திரட்டப்படும் கடன்.
இவை இரண்டும் ஒன்றல்ல. சந்தைக் கடனை RBI நிர்வகித்தாலும், அந்தக் கடன் மத்திய அரசிடமிருந்து நேரடியாகப் பெறப்பட்டதாகிவிடாது.
வழி 3: சிறுசேமிப்புகள் தொடர்பான நிதி ஏற்பாடுகள்
பொதுமக்கள் அஞ்சலகச் சேமிப்புத் திட்டங்கள் போன்ற சிறுசேமிப்புகளில் பணம் முதலீடு செய்கிறார்கள். இத்தகைய நிதிகளுடன் தொடர்புடைய National Small Savings Fund (NSSF) ஏற்பாடுகள் மாநில அரசுகளின் நிதிக் கணக்குகளிலும் முக்கியத்துவம் பெறலாம்.
எனினும், பொதுமக்கள் அஞ்சலகத்தில் சேமிக்கும் ஒவ்வொரு ரூபாயும் நேரடியாகத் தமிழக அரசுக்குக் கடனாக வழங்கப்படுகிறது என்று கருதக் கூடாது. சிறுசேமிப்புகளின் நிதி மேலாண்மை, மத்திய அரசின் விதிமுறைகள் மற்றும் மாநிலத்துக்கான ஒதுக்கீடுகள் ஆகியவற்றைப் பொறுத்தே தொடர்புடைய நிதி ஏற்பாடுகள் அமையும்.
தமிழகத்தின் குறிப்பிட்ட நிதியாண்டில் இந்த வழியின் மூலம் எவ்வளவு கடன் நிலுவையில் உள்ளது அல்லது எவ்வளவு நிதி பெறப்பட்டுள்ளது என்பதைத் தெரிந்துகொள்ள, அந்த ஆண்டின் அதிகாரப்பூர்வ நிதிக் கணக்குகளைப் பார்க்க வேண்டும்.
வழி 4: நிதி நிறுவனங்களிடமிருந்து கடன்
குறிப்பிட்ட திட்டங்கள் அல்லது நோக்கங்களுக்காக அரசு நிதி நிறுவனங்களிடமிருந்தும் கடன் பெறக்கூடும். இத்தகைய கடன்கள் எந்த நிறுவனம், எந்தத் திட்டம், என்ன நிபந்தனைகள் என்பதற்கேற்ப மாறுபடும்.
ஆனால், தமிழக அரசின் ஒட்டுமொத்தக் கடனில் இந்த வழியின் தற்போதைய பங்கு எவ்வளவு என்பதை உறுதிப்படுத்தாமல், இதுவே முக்கியமான கடன் வழி என்று கூறுவது சரியாகாது. இதற்கான விவரங்களை மாநிலத்தின் நிதிக் கணக்குகள் மற்றும் கடன் அறிக்கைகளில் சரிபார்க்க வேண்டும்.
3. கடன் பெறுவதற்கு அரசுக்கு வரம்புகள் உள்ளனவா?
ஆம். மாநில அரசு விரும்பிய அளவுக்குக் கட்டுப்பாடின்றிக் கடன் வாங்க முடியாது.
இந்திய அரசியலமைப்பின் 293-வது பிரிவு மாநில அரசுகளின் கடன் பெறுதல் தொடர்பான விதிகளை உள்ளடக்கியுள்ளது. மாநிலத்தின் கடன் நிலை, மத்திய அரசிடம் ஏற்கெனவே உள்ள கடன்கள் மற்றும் நடைமுறையில் உள்ள நிதி விதிகள் ஆகியவற்றைப் பொறுத்து கடன் பெறுவதற்கான அனுமதிகள் மற்றும் வரம்புகள் அமையும்.
மேலும், நிதிப் பற்றாக்குறை இலக்குகள் மற்றும் நிதிப் பொறுப்புடைமை விதிகளும் மாநிலத்தின் கடன் மேலாண்மையில் முக்கியப் பங்கு வகிக்கின்றன.
எனவே, ஒரு நிதியாண்டில் தமிழக அரசு எவ்வளவு கடன் பெறலாம் என்பதைப் புரிந்துகொள்ள, அந்த ஆண்டின் மாநில பட்ஜெட், மத்திய அரசின் அனுமதிகள் மற்றும் தொடர்புடைய நிதி ஆவணங்களைப் பார்க்க வேண்டும்.
4. அரசு கடனுக்கு வட்டி யார் தீர்மானிக்கிறார்கள்?
சந்தைக் கடன் பத்திரங்களுக்கான வட்டி விகிதம் பல காரணிகளால் தீர்மானிக்கப்படுகிறது:
ஏலத்தில் முதலீட்டாளர்கள் கோரும் வட்டி அல்லது வருமான விகிதம்.
சந்தையில் நிலவும் வட்டி விகிதங்கள்.
கடனின் கால அளவு.
மாநிலத்தின் நிதிநிலை மற்றும் முதலீட்டாளர்களின் மதிப்பீடு.
அப்போதைய பொருளாதாரச் சூழல்.
RBI நடத்தும் ஏலத்தில் கடன் பத்திரங்களுக்கான வட்டி விகிதம் அல்லது வருமான விகிதம் தீர்மானிக்கப்படுகிறது. எல்லா மாநிலங்களுக்கும் எல்லா ஆண்டுகளிலும் ஒரே வட்டி விகிதம் இருக்கும் என்று கூற முடியாது.
கடன் பத்திரங்களின் வட்டி என்பது அரசின் செலவாகும். எனவே, கடன் தொகையை மட்டும் பார்க்காமல், அதற்காக அரசு எவ்வளவு வட்டி செலுத்துகிறது என்பதையும் கவனிக்க வேண்டும்.
5. அரசு வாங்கிய கடனை எப்படித் திருப்பிச் செலுத்துகிறது?
அரசு கடன் வாங்கும்போது, அசல் தொகையைத் திருப்பிச் செலுத்துவதற்கும் வட்டியைச் செலுத்துவதற்கும் நிதி ஏற்பாடு செய்ய வேண்டும்.
இதற்கான நிதி, அரசின் வருவாய்கள் மற்றும் அடுத்தடுத்த ஆண்டுகளின் நிதி மேலாண்மை மூலம் ஏற்பாடு செய்யப்படுகிறது. வரிகள், வரியல்லாத வருவாய்கள், செலவுக் கட்டுப்பாடு மற்றும் தேவையானபோது புதிய கடன் பெறுதல் ஆகியவை அரசின் ஒட்டுமொத்த நிதித் திட்டத்தில் இடம் பெறலாம்.
பழைய கடனைச் செலுத்துவதற்காகப் புதிய கடன் பெறுவது சில நேரங்களில் நடைபெறலாம். இதை மட்டும் வைத்து அரசு நிதி நெருக்கடியில் உள்ளது என்று முடிவு செய்ய முடியாது. ஆனால், தொடர்ந்து அதிக அளவில் கடன் பெற வேண்டிய நிலை ஏற்பட்டால், வட்டிச் செலவும் எதிர்காலத் திருப்பிச் செலுத்தும் சுமையும் அதிகரிக்கக்கூடும்.
இதனால், அரசு எவ்வளவு கடன் வாங்குகிறது என்பதுடன், அதைத் திருப்பிச் செலுத்தும் திறனும் முக்கியம்.
6. கடன், நிகரக் கடன், நிதிப் பற்றாக்குறை — மூன்றுக்கும் என்ன வேறுபாடு?
இந்த மூன்று சொற்களும் செய்திகளில் அடிக்கடி பயன்படுத்தப்படுகின்றன. ஆனால் இவை ஒரே பொருளைக் குறிக்கவில்லை.
மொத்தக் கடன் பெறுதல் (Gross Borrowings): ஒரு குறிப்பிட்ட காலத்தில் அரசு புதிதாகப் பெறும் மொத்தக் கடன் தொகை.
நிகரக் கடன் பெறுதல் (Net Borrowings): அந்தக் காலத்தில் பெற்ற கடனிலிருந்து திருப்பிச் செலுத்திய அசல் தொகையைக் கழித்த பிறகு கிடைக்கும் நிகரத் தொகை. கணக்கீட்டின் வரையறை மற்றும் சேர்க்கப்படும் கடன் வகைகளைப் பொறுத்து அறிக்கைகளில் வேறுபாடு இருக்கலாம்.
நிதிப் பற்றாக்குறை (Fiscal Deficit): அரசின் மொத்தச் செலவுக்கும் கடன் அல்லாத மொத்த வருவாய்களுக்கும் இடையிலான இடைவெளி. இந்த இடைவெளியை நிரப்புவதற்கான முக்கிய வழிகளில் கடன் பெறுதலும் ஒன்று.
நிலுவைக் கடன் (Outstanding Debt/Liabilities): ஒரு குறிப்பிட்ட தேதியில் அரசு இன்னும் திருப்பிச் செலுத்த வேண்டிய கடன்கள் மற்றும் வரையறையைப் பொறுத்து சேர்க்கப்படும் பிற பொறுப்புகள்.
எனவே, ஒரு ஆண்டில் அரசு அதிகமாகக் கடன் பெற்றது என்பதையும், அந்த ஆண்டின் இறுதியில் அதன் நிலுவைக் கடன் அதே அளவுக்கு அதிகரித்தது என்பதையும் ஒன்றாகக் கருதக் கூடாது. அசல் திருப்பிச் செலுத்துதல் மற்றும் கணக்கில் சேர்க்கப்படும் பிற பொறுப்புகளும் கணக்கில் எடுத்துக்கொள்ளப்பட வேண்டும்.
7. அரசு கடன் அதிகரித்தால் அது எப்போதும் பாதிப்பா?
அப்படியில்லை. கடன் எதற்காகப் பயன்படுத்தப்படுகிறது என்பதும் முக்கியம்.
நீண்டகாலப் பயன் தரும் போக்குவரத்து, குடிநீர், மின்சாரம், கல்வி மற்றும் சுகாதார உள்கட்டமைப்புகளுக்காகக் கடன் பெறுவது எதிர்காலப் பொருளாதார வளர்ச்சிக்கு உதவலாம். அதே நேரத்தில், கடனின் மூலம் உருவாகும் வருவாய் அல்லது பொருளாதாரப் பயன், அதன் வட்டி மற்றும் திருப்பிச் செலுத்தும் செலவுகளுடன் ஒப்பிடப்பட வேண்டும்.
கடன் சுமையை மதிப்பிடும்போது பின்வரும் அம்சங்களைப் பார்க்க வேண்டும்:
மாநிலத்தின் மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடும்போது கடன் எவ்வளவு?
அரசின் வருவாயில் எவ்வளவு தொகை வட்டிக்குச் செல்கிறது?
பழைய கடன்களைத் திருப்பிச் செலுத்த எவ்வளவு செலவாகிறது?
கடன் மூலம் உருவாக்கப்படும் சொத்துகள் மற்றும் திட்டங்கள் எதிர்காலத்தில் எவ்வளவு பயன் தருகின்றன?
அரசின் வருவாய் வளர்ச்சி மற்றும் செலவுத் தேவைகள் எவ்வாறு மாறுகின்றன?
கடன் தொகை மட்டும் பார்த்து ஒரு மாநிலத்தின் நிதிநிலையை முழுமையாக மதிப்பிட முடியாது. கடன் சுமை, வருவாய், வட்டிச் செலவு, பொருளாதார வளர்ச்சி மற்றும் செலவுகளின் தரம் ஆகியவற்றை ஒன்றாகப் பார்க்க வேண்டும்.
8. தமிழக அரசின் கடன் விவரங்களை எங்கே சரிபார்க்கலாம்?
தமிழக அரசின் கடன் விவரங்களைத் தெரிந்துகொள்ள, செய்திகளில் வெளியாகும் எண்களை மட்டும் நம்பாமல் அதிகாரப்பூர்வ ஆவணங்களையும் பார்க்க வேண்டும்.
தமிழக அரசின் பட்ஜெட் ஆவணங்கள்: எதிர்பார்க்கப்படும் வருவாய், செலவு, கடன் பெறுதல் மற்றும் திருப்பிச் செலுத்துதல்.
இந்திய ரிசர்வ் வங்கி (RBI): மாநில அரசுக் கடன் பத்திரங்களின் ஏலம், வட்டி விகிதங்கள் மற்றும் சந்தைக் கடன் விவரங்கள்.
இந்தியத் தலைமைத் தணிக்கையாளர் (CAG): அரசின் நிதிக் கணக்குகள், கடன் நிலுவைகள் மற்றும் நிதிப் பொறுப்புகள்.
PRS Legislative Research: மாநில பட்ஜெட்டை எளிதில் புரிந்துகொள்ள உதவும் பகுப்பாய்வுகள். இதில் இடம்பெறும் பட்ஜெட் மதிப்பீடுகளையும் இறுதிக் கணக்குகளையும் வேறுபடுத்திப் பார்க்க வேண்டும்.
முடிவுரை
தமிழக அரசு கடன் பெறுவது என்பது ஒரே வழியில் நடைபெறும் செயல் அல்ல. மாநில அரசுக் கடன் பத்திரங்கள் மூலம் சந்தையில் நிதி திரட்டுதல், மத்திய அரசிடமிருந்து குறிப்பிட்ட கடன்களைப் பெறுதல் மற்றும் பொருந்தும் பிற நிதி ஏற்பாடுகள் ஆகியவை அதன் கடன் மேலாண்மையில் பங்கு வகிக்கின்றன.
ஆனால், கடன் அதிகரிக்கிறது அல்லது குறைகிறது என்ற ஒற்றைச் செய்தி மட்டும் அரசின் நிதிநிலையை முழுமையாக விளக்காது. எவ்வளவு கடன் பெறப்பட்டது, எவ்வளவு திருப்பிச் செலுத்தப்பட்டது, எவ்வளவு வட்டி செலுத்தப்படுகிறது, கடன் எதற்குப் பயன்படுத்தப்படுகிறது என்பவற்றை ஒன்றாகப் பார்த்தால்தான் சரியான மதிப்பீட்டைச் செய்ய முடியும்.
தமிழக அரசின் கடன் விவரங்களைப் புரிந்துகொள்ள அடுத்ததாக, சந்தையில் கடன் பத்திரங்கள் மூலம் அரசு எவ்வாறு கடன் பெறுகிறது, RBI ஏலம் எவ்வாறு நடைபெறுகிறது, அந்தக் கடனுக்கான வட்டி எவ்வாறு நிர்ணயிக்கப்படுகிறது என்பவற்றை விரிவாகப் பார்க்கலாம்.